政策边际宽松下的房地产投资与钢压延加工行业展望
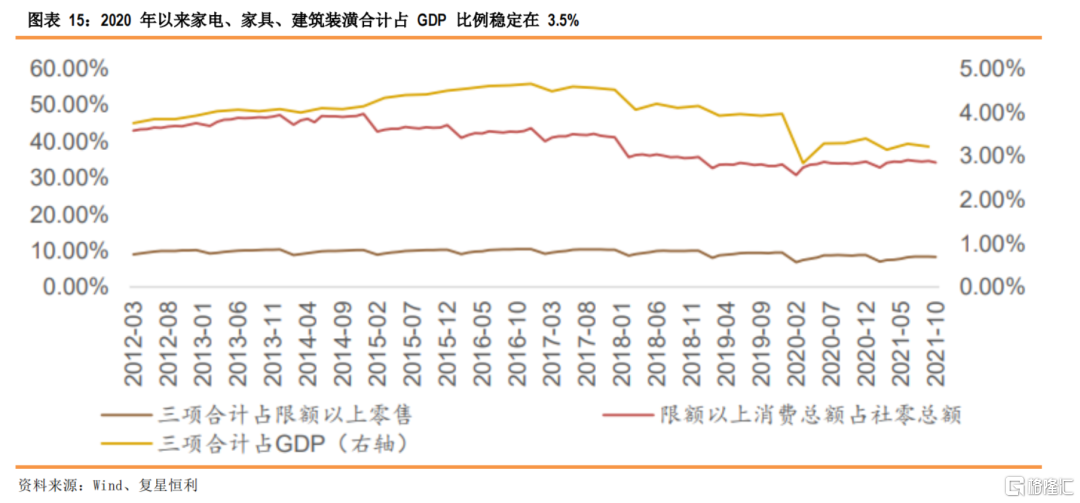
随着宏观政策出现边际宽松信号,房地产市场与上游原材料行业迎来新的关注焦点。复星恒利等多个机构指出,政策微调正在改变市场预期,而钢压延加工行业作为房地产产业链的重要环节,其投资逻辑也面临重塑。
政策边际宽松的信号与内涵
自2023年下半年以来,中央及各地方密集出台了一系列稳定房地产市场的政策,包括降低首付比例、下调房贷利率、放松限购限售、支持房企合理融资等。这些措施被市场解读为“边际宽松”——并非全面刺激,而是针对刚性和改善性需求的精准施策,同时着力化解行业风险。
复星恒利分析认为,政策宽松的边际变化主要体现在三个方面:一是从“防风险”为主转向“稳增长与防风险并重”;二是从供给端纾困扩展到需求端提振;三是从全国性政策逐渐过渡到“因城施策”的精细化调整。
房地产投资的新视角
在政策边际宽松的环境下,房地产投资需要从旧模式中跳出,关注结构性机会:
- 核心城市与都市圈:人口持续流入、产业基础好的核心城市,其房地产市场更具韧性;
- 存量运营与城市更新:从增量开发转向存量改造、物业管理、长租公寓等领域;
- 产业链上游的受益顺序:政策传导通常从销售端开始,随后带动新开工和施工,进而影响上游材料需求。但本轮宽松更侧重于去库存和保交楼,而非大规模刺激新开工,因此上游需求的恢复可能是温和且分化的。
钢压延加工:产业链中的敏感环节
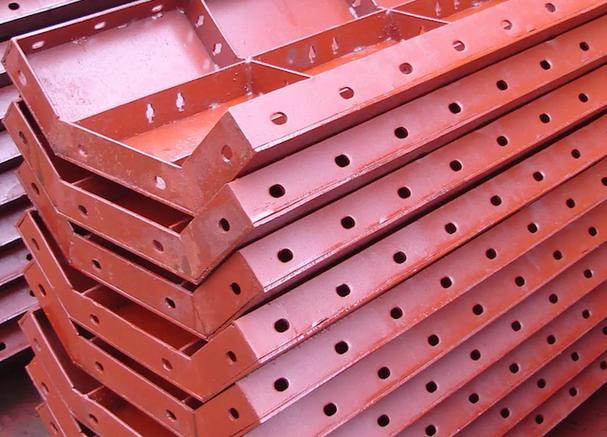
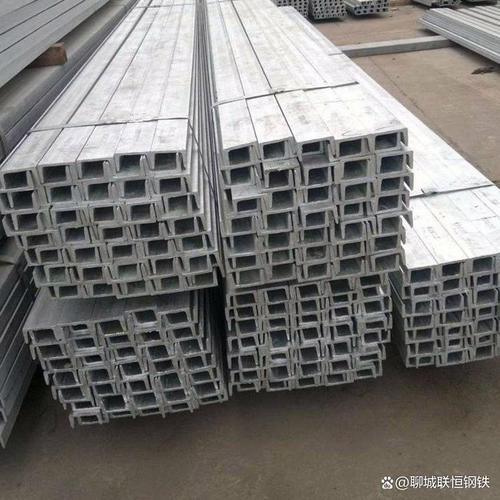
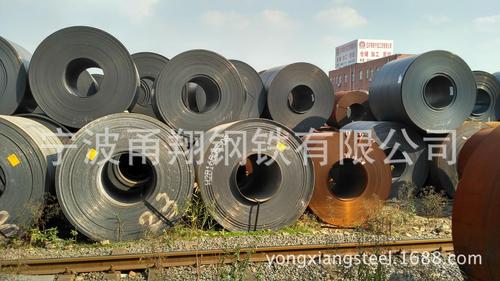
钢压延加工是将钢坯通过轧制、锻造等工艺制成板材、型材、管材等产品的过程,广泛应用于建筑、机械、汽车等领域。房地产是钢压延产品的重要下游,约占国内钢材消费的30%-40%。
在政策边际宽松的背景下,钢压延加工行业面临以下关键逻辑:
- 需求端的结构性分化:保交楼推动竣工面积回升,利好建筑用钢(如螺纹钢、线材)的压延加工需求;但新开工面积仍处低位,对更前端的钢坯需求拉动有限。制造业投资和基建投资保持较高增速,将部分对冲房地产下滑,推动板材、型材等工业用钢需求。
- 供给端的约束与升级:在“双碳”目标下,钢压延加工面临能耗和环保限制,落后产能持续退出。行业正朝着高端化、智能化、绿色化方向转型,高附加值产品(如汽车板、家电板、高强建筑钢)的加工企业更具竞争优势。
- 成本与利润的博弈:铁矿石、焦炭等原料价格波动直接影响压延加工利润。政策宽松可能带动钢价反弹,但原料成本同步上升,只有具备成本控制能力和产品溢价的龙头企业才能实现盈利改善。
投资策略建议
基于上述分析,复星恒利认为,在当前环境下,投资者可关注以下方向:
- 房地产领域:优选财务稳健、布局核心城市、具备城市更新能力的房企;同时关注物业管理、代建等轻资产模式。
- 钢压延加工领域:关注产品结构偏向高附加值、下游分散(如同时覆盖建筑、机械、汽车)的加工企业;具备废钢回收和短流程工艺的企业在低碳背景下更具优势。阶段性机会可能来自于竣工链条的修复以及制造业需求的韧性。
政策边际宽松为房地产及相关产业链带来喘息之机,但并非重回老路。钢压延加工行业需要在需求分化和供给侧改革中寻找新平衡。投资者应保持理性,深挖结构性亮点,而非追逐全面反弹。