中国钢压延加工行业市场运行态势与投资发展战略研究
一、行业概述
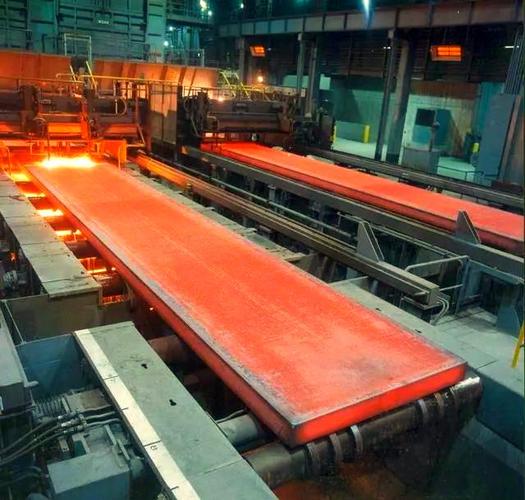
钢压延加工是指对钢坯进行塑性变形加工,生产各类钢材产品的过程,主要包括热轧、冷轧、锻压等工艺。作为钢铁产业链的关键环节,钢压延加工行业的产品广泛应用于建筑、机械、汽车、家电、能源等领域,是国民经济的重要基础产业。
二、市场运行态势分析
- 供需格局:中国钢压延加工行业产能总体保持高位,但受宏观经济增速放缓、下游需求结构调整影响,供需矛盾时有显现。2023年,全国粗钢产量约10.19亿吨,钢材产量约13.6亿吨,产能利用率维持在75%-80%之间。高端板材、特种钢材需求增长较快,而传统建筑用钢需求趋弱。
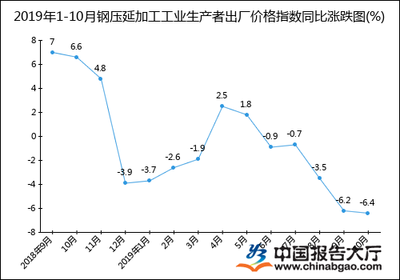
- 价格走势:受铁矿石、焦炭等原材料价格波动及市场供需关系影响,钢压延加工产品价格呈现震荡运行态势。2023年国内钢材价格综合指数年均值同比下降约8%,行业利润空间收窄。
- 进出口情况:中国钢材出口量保持全球第一,2023年出口钢材约9026万吨,同比增长36.2%;进口钢材约765万吨,同比下降5.6%。出口结构以中低端产品为主,高端产品进口依存度仍较高。
- 竞争格局:行业集中度逐步提升,大型钢铁企业通过兼并重组扩大市场份额,但中小企业数量众多,产品同质化竞争激烈,区域性产能过剩问题依然存在。
三、行业发展趋势
- 绿色低碳转型:在“双碳”目标驱动下,钢压延加工行业加快超低排放改造,短流程炼钢、氢冶金、余热回收等低碳技术应用提速。
- 产品结构优化:向高附加值、高技术含量产品转型,如汽车高强钢、硅钢、海工用钢、耐蚀合金等,以满足高端制造业需求。
- 智能制造升级:工业互联网、大数据、人工智能等技术在生产线自动化、质量管控、供应链协同等方面深度融合,提升生产效率和柔性制造能力。
- 产业布局调整:沿海基地和资源集聚区优势凸显,部分产能向具有物流成本和环保容量优势的地区转移,区域分工趋于合理化。
四、投资战略建议
- 聚焦高端产品领域:投资方向应侧重高端板材、特种钢材、深加工产品(如涂镀层板、精密带钢),避免低端产能重复建设。
- 推进绿色技术改造:加大对节能减排技术、废钢回收利用、短流程工艺的投资,降低碳排放强度,符合政策导向和长期成本优势。
- 加强产业链整合:通过纵向延伸(向上游原材料、下游零部件加工)和横向并购,提升资源保障能力和市场话语权。
- 布局数字化转型:投资智能制造系统、数字化车间和工业互联网平台,提高生产效率和产品质量稳定性。
- 关注国际化机遇:结合“一带一路”倡议,在海外布局钢材深加工基地或开拓高端产品出口市场,分散贸易风险。
五、风险提示
需关注宏观经济下行风险、原材料价格大幅波动、环保政策加严、国际贸易摩擦以及行业产能过剩等不确定性因素,建议投资者审慎决策,动态评估市场变化。
六、结论
中国钢压延加工行业正处于由规模扩张向质量效益转型的关键阶段。未来市场运行将呈现“总量趋稳、结构优化、绿色智能”的特征。投资者应把握高端化、绿色化、智能化的发展主线,优化投资布局,以在行业整合与升级中获取可持续回报。