2019年1-10月钢压延加工工业生产者出厂价格指数统计分析
一、总体运行情况
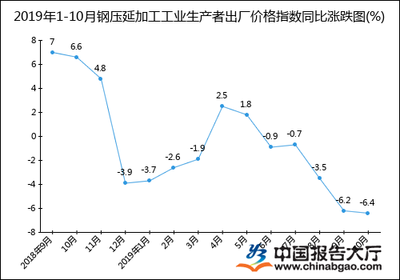
2019年1-10月,钢压延加工工业生产者出厂价格指数(PPI)呈现震荡下行态势。据国家统计局数据显示,1-10月钢压延加工PPI同比平均下降3.6%,降幅较上年同期扩大2.8个百分点。其中,1月同比上涨0.5%,为年内唯一上涨月份;2月起转入负增长,同比降幅由2月的-0.8%逐月扩大至10月的-5.8%,累计下降5.3个百分点。环比方面,1-10月环比价格指数“五涨五跌”,波动幅度在-2.1%至1.5%之间,整体以下行为主。
二、主要特征分析
(一)同比降幅持续扩大,下行压力凸显
从同比看,1-10月钢压延加工PPI均处于负增长区间,且降幅逐月扩大。一季度同比下降0.6%,二季度下降2.5%,三季度下降5.4%,其中9月、10月同比降幅分别达5.5%和5.8%,创年内新低。这一走势与黑色金属冶炼和压延加工业整体趋势一致,但降幅更为明显,反映出钢压延加工环节受下游需求疲软和成本传导不畅的双重挤压。
(二)环比价格震荡下行,季节性波动明显
环比方面,1-10月价格指数呈现“先扬后抑”特征。1-2月受春节前补库需求带动,环比分别上涨1.5%和0.3%;3-5月受高库存和需求启动缓慢影响,环比连续下跌,累计下降2.8%;6-8月受环保限产和成本支撑,环比小幅反弹0.6%、0.9%和0.4%;9-10月随着消费旺季结束,环比再度转负,分别下降0.8%和1.2%。环比波动主要受季节性需求变化、库存周期及环保政策扰动影响。
(三)与上游行业价格走势分化
1-10月,黑色金属矿采选业PPI同比上涨8.2%,而钢压延加工PPI同比下降3.6%,产业链价格传导明显受阻。铁矿石价格强势上涨推高冶炼成本,但钢材压延产品价格受制于下游房地产、基建及制造业需求走弱,难以同步提价,导致行业利润空间被压缩。1-10月黑色金属冶炼和压延加工业利润总额同比下降38.7%,印证了价格传导不畅的影响。
三、影响因素分析
(一)供给端:产量高位与环保限产交织
1-10月,全国粗钢产量同比增长4.3%,钢材产量同比增长5.2%,市场供应总体充足。尽管三季度部分区域环保限产政策加码,但对钢压延加工环节影响有限,供给端整体保持较高水平,对价格形成压制。
(二)需求端:下游行业增长放缓
房地产投资增速由1-2月的11.6%回落至1-10月的10.3%,基建投资增速低位徘徊,制造业投资增长疲弱,尤其是机械、汽车等行业对钢材需求减弱明显,导致钢压延加工产品需求端支撑不足。
(三)成本端:铁矿石价格大幅上涨
受淡水河谷溃坝事故及澳洲飓风等供给扰动影响,1-10月进口铁矿石均价同比上涨31.5%,推高钢压延加工原料成本。但成本上涨未能有效传导至产成品价格,进一步挤压行业利润。
四、政策及市场建议
(一)加强产业链协同,促进价格传导
建议行业协会搭建上下游信息对接平台,引导钢压延加工企业与原料供应商、下游用户建立长期合作机制,通过签订弹性价格合同等方式,缓解成本波动对价格的冲击,促进产业链利润合理分配。
(二)优化供给结构,避免同质化竞争
鼓励钢压延加工企业加大技术改造力度,发展高端板材、特种钢材等高附加值产品,降低对建筑钢材等低端产品的依赖,减少同质化价格竞争,提升产品定价能力。
(三)拓展需求空间,培育新增长点
建议企业积极把握新型基础设施建设、老旧小区改造等政策机遇,拓展钢结构建筑、装配式建筑等应用领域,同时加大在新能源、轨道交通等新兴领域的市场开发力度,以需求增量带动价格企稳。
(四)完善监测预警,防范市场风险
建议相关部门加强对钢压延加工价格指数的监测分析,建立产业链价格波动预警机制,及时发布市场供需和价格信息,引导企业合理排产和库存管理,防范价格大幅波动风险。
五、后市展望
短期内,钢压延加工价格仍面临下行压力。11-12月为传统消费淡季,需求难有明显改善,叠加供给端保持高位,价格同比降幅可能进一步扩大。但考虑到铁矿石价格高位运行的成本支撑,以及稳增长政策效果逐步显现,预计降幅继续扩大的空间有限。全年钢压延加工PPI同比降幅或在4%左右。2020年,在基建投资发力、房地产韧性犹存及制造业补库存周期启动等因素带动下,钢压延加工价格有望逐步企稳,但回升幅度取决于需求端复苏程度及供给侧政策力度,大概率维持低位震荡格局。